
固定收益DeFi的兴衰与Pendle的幸存
2020至2022年间,一批聚焦链上固定利率借贷的DeFi协议曾备受资本追捧,Element.fi、Notional.finance等获巨额融资,但如今几乎全部消亡。根本原因在于其收益依赖协议代币增发与杠杆循环,并非真实现金流。唯一幸存者Pendle.finance因RWA.xyz将美国国库资产代币化引入链上,带来真实收益而存活,其Boros成为首个可正常运行的链上利率互换协议。
早期DeFi的权宜之计与AMM本质
回溯2018–2019年,链上金融缺乏现金流、信用与高吞吐,开发者被迫设计变通方案。Uniswap推出AMM因无人愿为暴跌代币提供报价,通过恒定乘积公式实现自动定价。
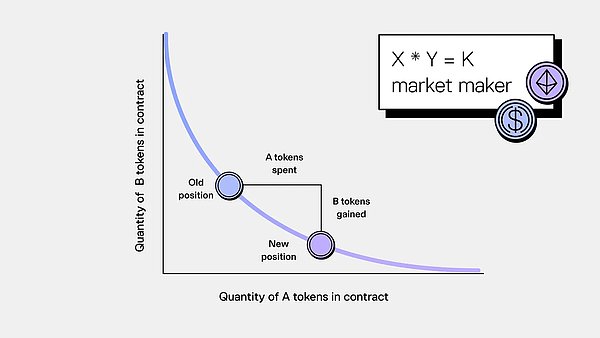
AMM流动性提供者(LP)与传统做市商不同:LP实质向套利者付费再平衡,承担无常损失。超额抵押借贷与永续合约亦是匿名环境下的受限产物,构建的金融体系脆弱,抵押品无收益。
明斯基框架下的DeFi风险
借明斯基理论,当前多数以ETH为抵押的DeFi借贷属庞氏融资,偿付依赖价格上涨,清算易引连锁崩盘。
真实收益资产改变游戏规则
若抵押品替换为年化4.5%的代币化美国国债,借款人以3%成本借稳定币,现金流覆盖利息,收益源自美债票息与币价无关,首次提供不依赖牛市的安全底线。
RWA规模爆发式增长
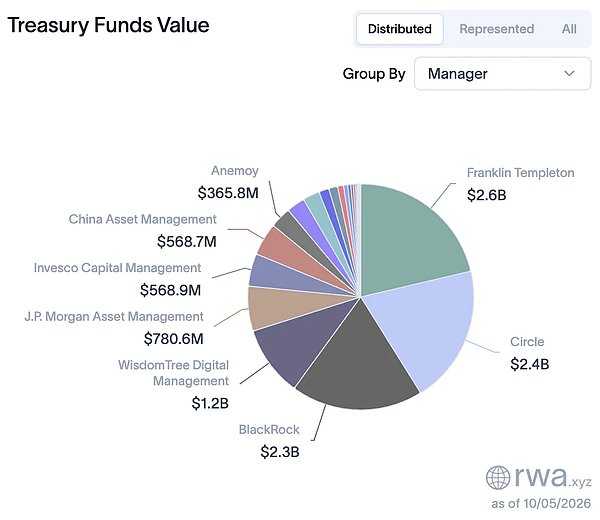
代币化货币基金份额从2023年末7.7亿美元飙升至2026年10月5日148.2亿美元,三年近19倍。
历史镜像:欧洲美元与货币市场基金
此演进与20世纪欧洲美元市场相似,稳定币如新一代欧洲美元,代币化美债扮演货币市场基金。
新基础设施与范式转移
对于美债等深流动性资产,AMM低效需链上订单簿。Hyperliquid 2025年初证明可行,承载约60%链上永续交易量。第一代DeFi生于极端约束,如今RWA上链,临时方案退场,未来基础设施将与传统金融架构趋同。