
美国巨头发动价格闪电战。10月8日,Anthropic发布Haiku 5.5,对不超过10万token的短请求,输入每百万token仅收0.1美元、输出0.5美元,仅为上一代Haiku 4.5的十分之一。此举瞬间改写全球大模型成本结构。Dragonfly管理合伙人Haseeb Qureshi在X平台直言:“想要最便宜的大模型,现在该买美国货了。”
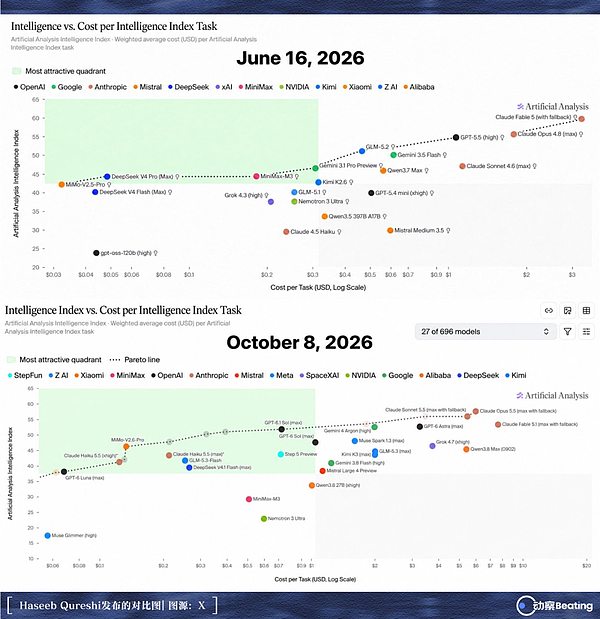
帕累托前沿易主,中国模型集体失守
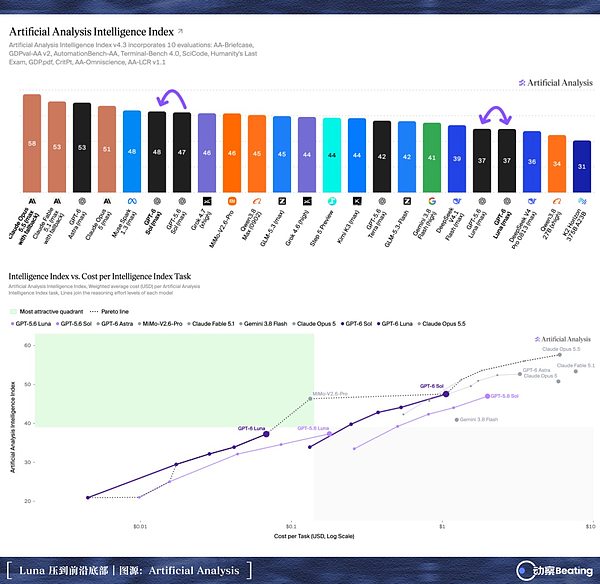
Artificial Analysis发布的散点图显示,横轴为完成基准任务的成本,纵轴为模型得分,连接最优解的“帕累托前沿”在6月尚由中国模型主导——小米MiMo、DeepSeek V4 Pro、MiniMax-M3和智谱GLM-5.2占据低价高能端。但至10月8日,整条前沿已被Anthropic与OpenAI接管,仅MiMo勉强挂于边缘,GLM-5.3-Flash与DeepSeek V4.1 Flash则被推至右下方,意味着更高成本、更低性能。
港股应声暴跌,市场信心受挫
消息公布当日,港股大模型概念股集体下挫。上午10点26分,MiniMax跌幅扩大至10%,智谱下跌5.6%;午盘恒生科技指数跌1.93%,两家新贵跑输大盘近五倍,二级市场迅速对技术优势逆转作出反应。
斩杀线的崛起与代价
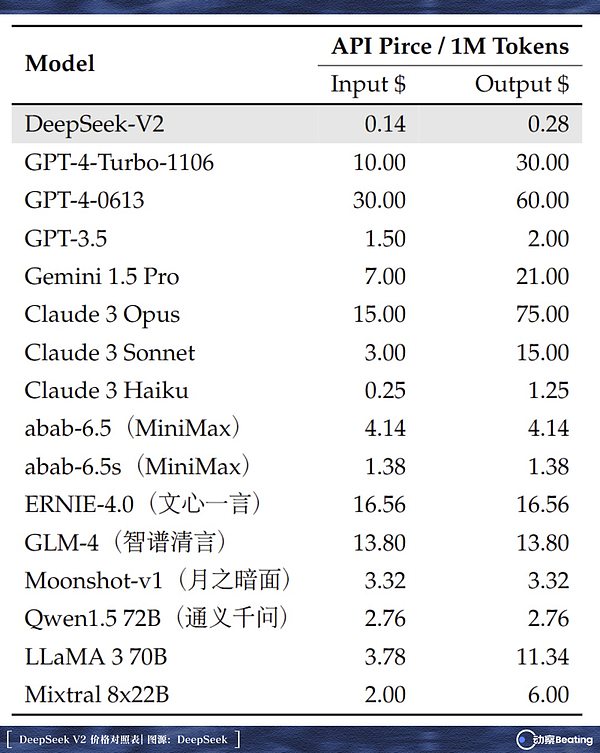
2024年5月,DeepSeek V2以每百万输入1元人民币、输出2元的定价打破硅谷垄断,引发国内大厂价格混战。字节、阿里、百度相继跟进,甚至推出免费策略。到2025年初,DeepSeek-R1以逼近GPT-o1的性能、仅2.19美元/百万输出的价格,迫使英伟达单日蒸发近5890亿美元市值,被称作“AI领域的斯普特尼克时刻”。开放权重进一步强化中国模型优势,Airbnb、Cognition、Cursor等美国公司纷纷采用中国基座模型。
增长≠盈利:低价战略难掩亏损现实
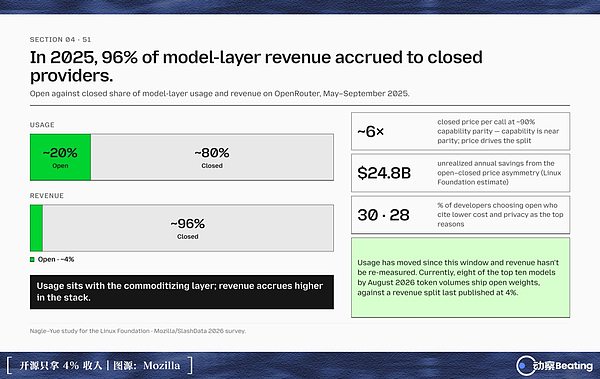
尽管市场份额飙升,中国厂商却深陷“价值创造≠价值捕获”困境。Mozilla报告显示,2025年5月至9月,开放模型占OpenRouter平台使用量20%,却仅获4%收入。智谱上半年API业务毛利率转正至24.6%,但整体净亏损仍达20.72亿元;MiniMax营收1.17亿美元,净亏损3.58亿美元,经调整后亏损同比扩大111.2%。
算力告急催生防御性涨价
2026年春,Agent浪潮引爆算力需求。GLM-5上线即遭海量调用,基础设施不堪重负,出现秒级延迟与限流。2月23日智谱股价单日暴跌23%。随后,智谱、DeepSeek、月之暗面相继提价,GLM-5系列平均涨价83%,Kimi K3 API价格飙升三倍。意外的是,涨价未致客户流失,智谱API调用量反增400%,年化收入冲至16亿美元。
美国巨头携资本与算力反攻
2026年夏,美国巨头战略转向。OpenAI通过底层工程重构将Luna模型输入价压至0.2美元,输出1.2美元;Anthropic撤回涨价计划,永久锁定Sonnet 5低价,并推出Haiku 5.5。其背后是650亿美元融资、9650亿美元估值及与Google、博通合作的多吉瓦级TPU算力储备。相比之下,智谱全年募资仅约90亿美元,不足其七分之一。
估值坍塌与历史回响
智谱股价从6月高点2980港元一路跌至9月底610.5港元,市值缩水近八成;MiniMax从1330港元峰值跌至216港元。杰富瑞将智谱2026年云业务估值倍数从50倍下调至30倍。这场变局令人想起2006年AWS以0.1美元/小时开启云计算革命——今日大模型价格战,同样是规模垄断者以持续降价构筑生态壁垒的终极围剿。
护城河已变,但战场仍在
尽管中国厂商如DeepSeek、小米、智谱仍在9月继续下调Flash系列价格,试图守住微利阵地,但“低价即护城河”的逻辑已然失效。在Artificial Analysis的最新散点图上,中国模型名字仍在,却再难划出那条曾令硅谷颤抖的“斩杀线”。