
永续合约:加密交易的核心引擎
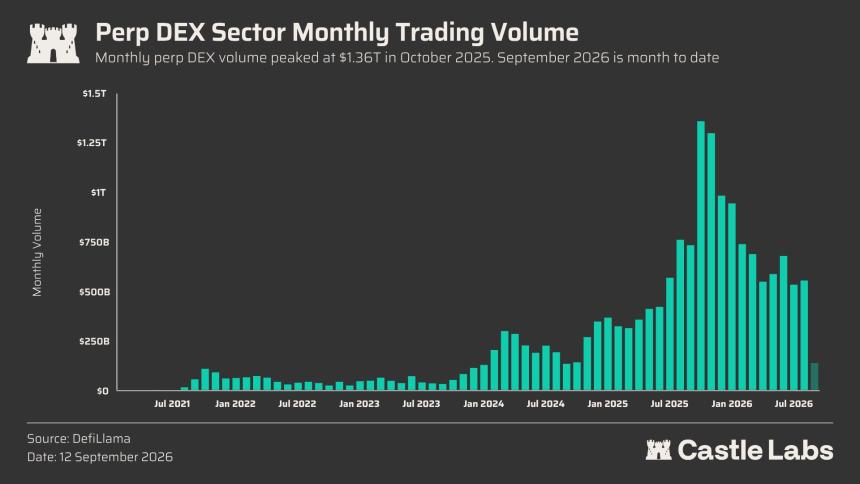
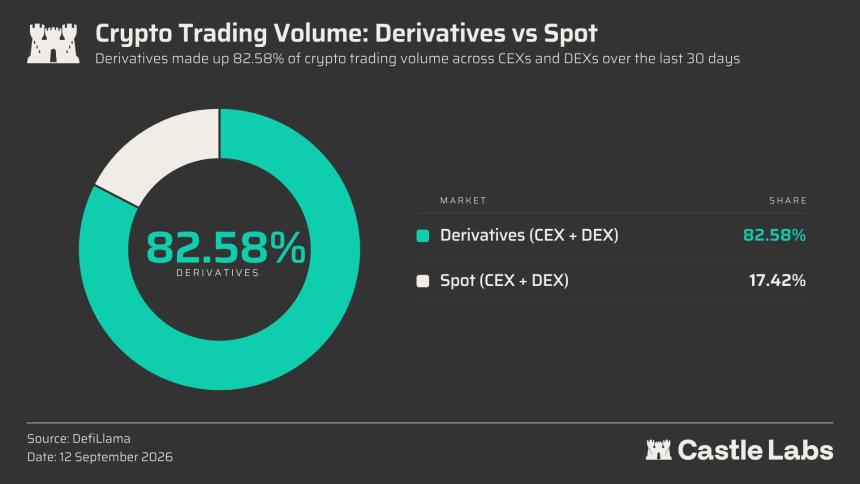
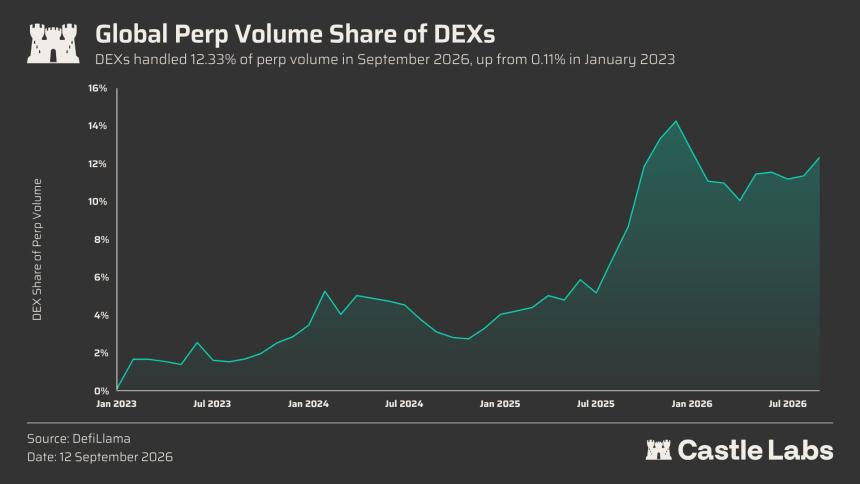
在当前加密市场中,永续合约已成为主导性交易产品。数据显示,主流交易所的永续合约交易量是现货的4.7倍,过去30天占加密总交易量的82%以上。其核心价值在于允许用户无需持有标的资产,即可获得带杠杆的价格敞口。尽管大部分交易仍集中于中心化交易所(CEX),过去30天成交额超4.56万亿美元,而去中心化交易所(DEX)仅为6145亿美元,但链上永续合约的占比正快速提升——从2024年的4%升至2026年的13%以上。
早期模式的局限:dYdX与GMX的探索与困境
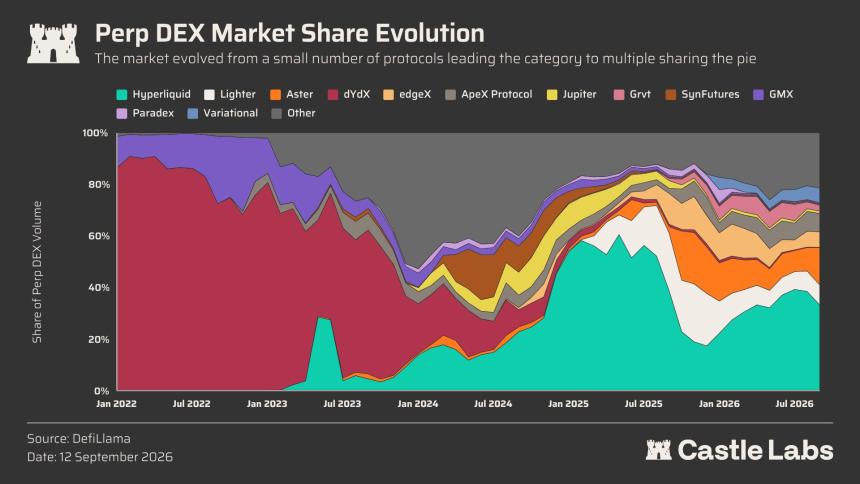
链上永续合约生态最初由dYdX和GMX主导。dYdX基于Cosmos SDK构建应用链,采用中央限价订单簿(CLOB)模型,虽提升了去中心化程度与主权控制,却因跨链桥依赖、入金流程复杂及治理迟缓等问题,影响用户体验并削弱社区信任。而GMX V1推出的GLP模式,通过一篮子资产(如ETH、BTC和稳定币)作为交易对手方,虽有效启动初期流动性,但存在资本效率低、风险集中、难以扩展至长尾资产等结构性缺陷。2025年的一次重入攻击更导致4000万美元损失,加速其向V2和GLV模型转型。
市场格局重塑:Hyperliquid引领新范式
自Hyperliquid上线以来,链上永续合约生态迎来转折点。其凭借高性能交易层HyperCore、原生开发者环境HyperEVM、无需许可的市场部署机制HIP-3、结果市场HIP-4、Builder Codes分发系统以及HLP流动性金库,构建了一个高度集成的交易生态。截至2026年,Hyperliquid占据DEX永续合约未平仓量的56%以上,远超Aster(9.7%)、Variational(6.2%)和Lighter(5.7%)。其成功不仅体现在交易量,更在于重新定义了链上永续平台的可能性——从单一交易前端升级为可组合、可扩展的基础设施。
RWA资产:打开永续合约新蓝海
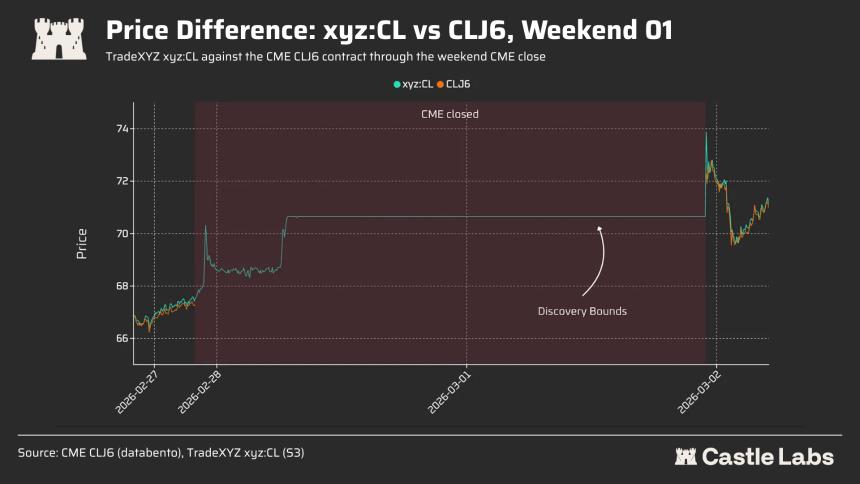
Real World Assets(RWA)的引入成为链上永续合约爆发的关键催化剂。通过TradeXYZ等前端,Hyperliquid实现了原油(CL)、纳斯达克100指数、黄金等传统金融资产的24/7链上交易。在2025年伊朗危机期间,当传统市场休市时,Tradexyz成为全球唯一可交易原油永续合约的场所,短短三周内即被机构用于对冲风险。其“价格发现边界”机制确保非交易时段价格波动可控,并通过动态重新锚定维持连续性。2026年9月,RWA资产占据永续合约交易量前十中的七席,单日成交超14亿美元,未平仓量达8.5亿美元,标志着永续合约从“加密杠杆工具”向“全球资产价格发现平台”的战略转型。
代币经济与飞轮效应:可持续增长的核心
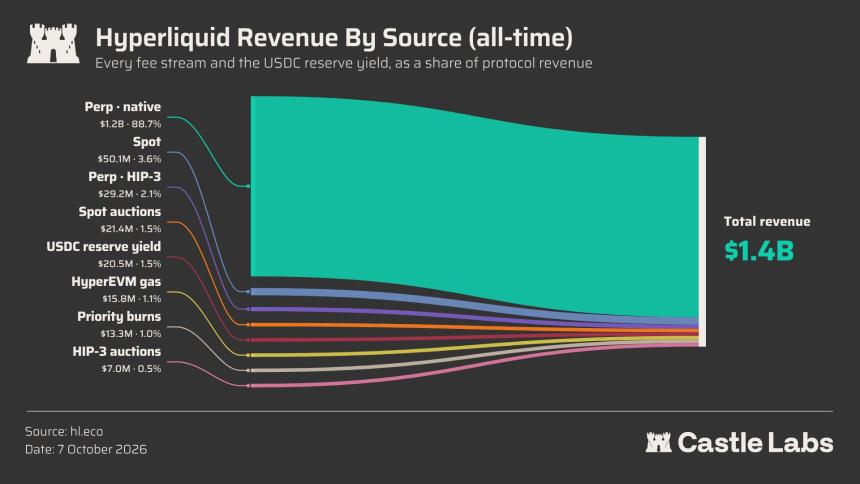
Hyperliquid的成功离不开其强大的代币经济模型。协议将95%的收入(来自交易费、Builder Codes、HIP-3拍卖等)用于回购$HYPE,累计回购额已超12.6亿美元。这种深度绑定使平台活跃度在空投红利消退后仍持续增长,形成“使用—收入—回购—价值提升—更多使用”的正向飞轮。此外,Builder Codes让Phantom、MetaMask等钱包无需自建引擎即可集成永续交易,24小时内贡献超400亿美元交易量,极大扩展了分发渠道。这一模式已被众多新兴项目效仿,但能否复制其轨迹仍待观察。
未来展望:链上永续合约的不可逆扩张
链上永续合约生态已从早期的技术验证阶段迈入规模化竞争时代。随着RWA资产的普及、基础设施的成熟以及分发网络的扩展,去中心化平台正逐步缩小与CEX的体验差距。Hyperliquid证明,一个设计精良的链上场所可在流动性、执行速度和产品广度上与中心化对手抗衡。尽管挑战犹存,但链上永续合约的增长势头已不可逆转,其作为连接加密世界与传统金融的关键桥梁,将持续推动整个行业的演进。